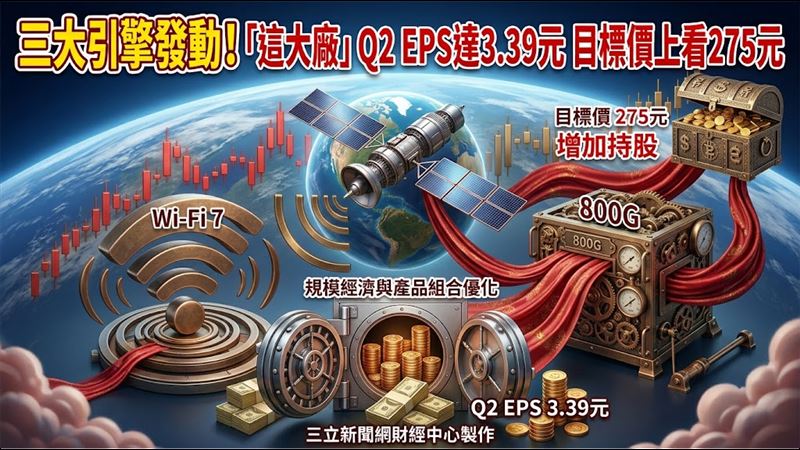
這大廠三大引擎發動 目標價上看275元
受惠低軌衛星及資料中心高速傳輸需求,網通大廠啟碁(6285)近期表現亮眼。法人指出,啟碁憑藉Wi-Fi 7與800G交換器等強勁動能,預期今年營收與獲利將顯著成長。隨主力衛星客戶用戶數成長,啟碁深耕供應鏈具備明顯優勢,規模經濟效益正逐步浮現。法人看好其中長期發展,給予「增加持股」評等,目標價上看275元。儘管短期面臨記憶體與PCB等原物料成本上漲壓力,但透過產品組合優化與調價策略,有望緩解毛利衝擊。展望2027年,法人預估EPS將達17.12元,建議投資人持續關注低軌衛星出貨放量及相關市場需求變化,掌握網通產業升級紅利。
1小時前