
不是升息!摩根大通點名 美股終結者是「他」
 加入Google首選

在聯準會宣佈降息或升息的政策干擾下,全球金融市場經常上演劇烈震盪。不過,摩根大通在近期發布的全球宏觀報告中指出,單純的利率變動並不意味著美股上漲邏輯的終結。
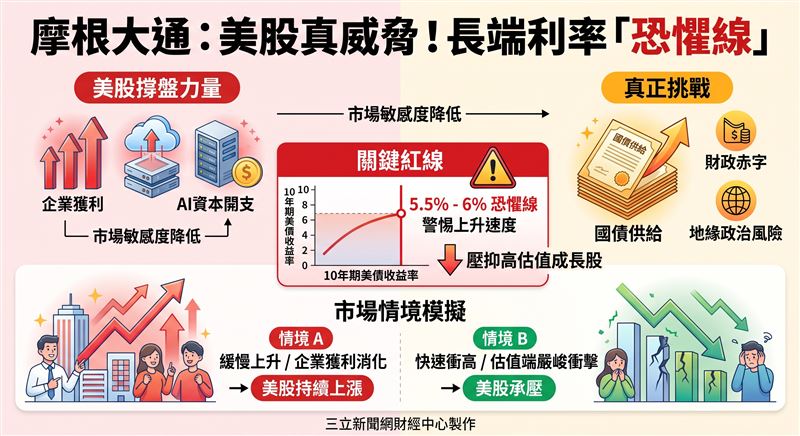
在當前週期中,企業獲利與人工智慧(AI)資本開支的強勁擴張,依然是支撐股市的核心力量。然而,市場真正需要防範的風險並非升息本身,而是財政赤字、國債供給與地緣政治所推動的長端利率上行,特別是當10年期美債收益率快速逼近5.5%至6%的關鍵閾值時,高估值成長股所面臨的壓力將會明顯放大。
回顧近期市場表現,在相關貨幣政策決議出爐後,美股與債市隨即出現顯著反轉,科技股與AI晶片類股展現強勁反彈,標普500指數也順利收復50日均線。
摩根大通戰略研究團隊指出,與過去的經濟週期相比,美股對利率的敏感度已有所下降,主因在於AI、醫療保健與服務業在整體經濟中的比重持續提升,傳統利率對股票估值的約束力相對減弱。
小摩股票策略團隊甚至預期,標普500指數在年底前有望達到8000點,顯示在獲利增長、較輕倉位及健康的估值水準下,股市仍具備一定的支撐力道。
在高利率環境下,AI投資的熱潮並未遭到明顯壓垮。根據摩根大通預估,美國五大超大規模雲端計算公司在2026年的資本開支指引合計將超過7,500億美元,並預計在2027年突破1.1兆美元,甚至在2030年前累計規模可能達到5.5兆美元。
同時,投資級企業信用市場預計將在未來5年內為數據中心提供超過2.1兆美元的融資。不過,AI產業的發展瓶頸已從早期的「市場需求」正式轉向電力、輸電、土地與項目審批等「基礎設施供給」。只要基礎設施能夠順利跟上,AI投資所帶來的生產率增長,將有助於抵消估值端面臨的利率壓力。
儘管美股展現出色的抗壓能力,但這種承受力依然存在邊界。摩根大通強調,過去市場較為敏感的5%收益率紅線已經上移,真正令權益市場與科技成長股感到承壓的區間落在10年期美債收益率的5.5%至6%。比起絕對數值,收益率上行的「速度」更為關鍵;緩慢的上升尚能透過企業獲利來消化,但若短期內快速上衝,將同時對估值與資本開支造成嚴峻衝擊。
此外,紐約聯調數據顯示10年期美債期限溢價已升至約125個基點,反映出市場對美國長期財政可持續性的持續擔憂。加上地緣政治可能透過油價重新推高通膨,投資人當前應密切關注長端利率的變化,隨時做好應對總體經濟變局的準備。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播