
大盤綠油油 科技股唯「它」一枝獨秀攻漲停!原因曝光
2026/10/12 10:04:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
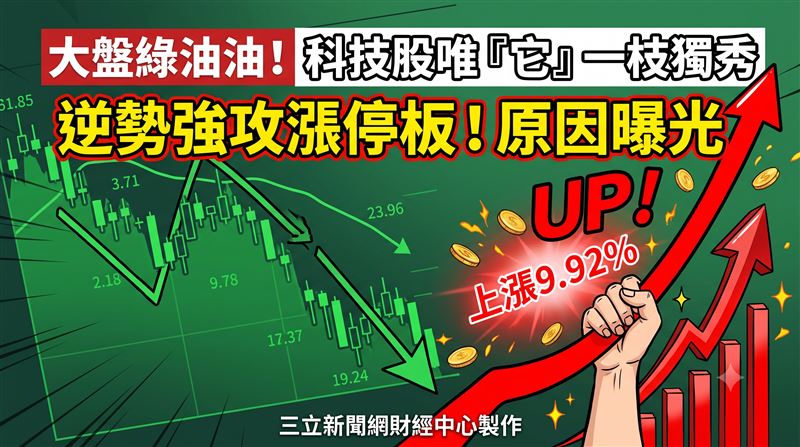
台股今受國際股市及夜盤重挫影響,加權指數大跌逾550點,權王台積電盤中跌幅顯著。然而,和碩(4938)受惠於AI伺服器業務爆發及GB300高單價產品拉貨,第三季營收表現亮眼,逆勢攻上漲停板98.6元。元大投顧看好其後市動能,將目標價上修至116元,預估第四季營收將再創新高,成為大盤低迷中的亮點。
台股今(12)日承受國際股市與夜盤雙重壓力,加權指數開盤下跌550.62點,報48768.82點。美股上週五雖三大指數收紅,但與台股科技產業連動度高的費城半導體指數卻逆勢走跌,下跌51.3點、跌幅0.41%。台指期夜盤重挫652點,權王台積電(2330)開盤也下跌40元,暫報2510元,接近十點時回升至2540元。
費半台股齊跌! 和碩逆勢狂飆攻漲停
在費半與台股大盤雙雙下挫的低迷氛圍中,和碩(4938)股價卻一枝獨秀,盤中強勢攻上漲停板98.6元,上漲8.9元,漲幅達9.92%。這波逆勢強漲,主要受惠於其AI伺服器業務的爆發性成長。根據元大投顧最新發布的研究報告指出,和碩第三季營收大幅優於市場預期,展現強勁的營運動能。
伺服器業績大爆發! 元大上修目標價至116元
元大投顧報告顯示,和碩2026年第三季營收達3,890億元,季增42%、年增51%。主要歸功於美系客戶的GB300高單價產品於9月開始拉貨,帶動伺服器營收大幅成長。基於伺服器業務迎來爆發期,元大投顧將和碩評等調升至「買進」,並將12個月目標價由100元上修至116元。
GB300訂單續強! 第四季營收估再攀新高
元大投顧預估,2026年第四季儘管消費性產品營收恐衰退,但在伺服器客戶對GB300需求持續強勁下,和碩營收仍能維持成長。預估第四季營收將達4,212億元,季增8%,EPS達2.45元,季增101%。這顯示AI伺服器已成為和碩獲利成長的關鍵引擎,為台股注入一劑強心針。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播
CH54三立新聞台直播


其他人也在看

