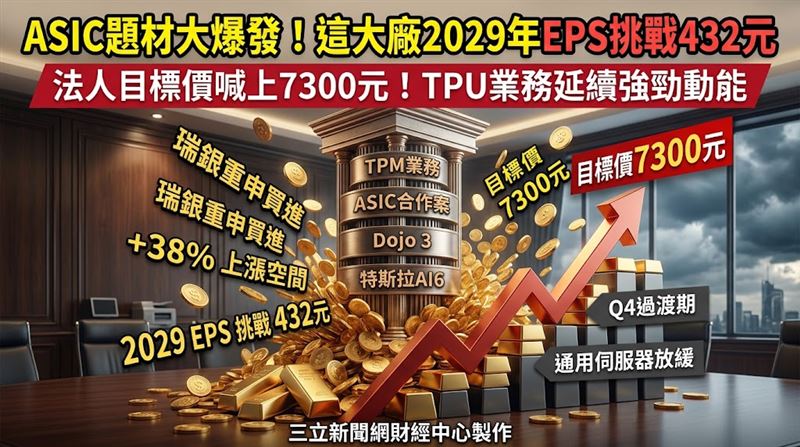
ASIC題材大爆發 它2029年EPS挑戰432元
聯發科近期股價表現強勢,瑞銀證券最新報告指出,市場低估其在Google TPU與ASIC業務的潛力,重申「買進」評等,目標價由6,500元大幅調升至7,300元。瑞銀看好Google v8t生命週期延長及v9動能,上修2028至2029年TPU營收預期,加上SpaceX與特斯拉AI晶片專案挹注,預估聯發科未來EPS成長強勁。瑞銀強調,未來6至9個月將是觀察v9設計定案及英特爾封裝技術進度的關鍵期,這些因素均有望成為推升聯發科股價的強力催化劑,投資價值備受外資高度青睞。
2026/09/30 02:00