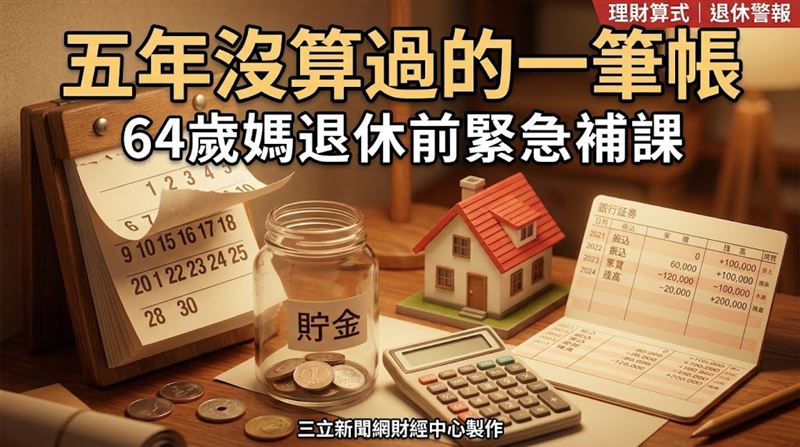
五年沒算過的一筆帳 64歲媽退休前緊急補課
 加入Google首選

病史意外 掀開的財務缺口
日本64歲的惠子(化名)八年前離婚後獨居,兼職月收入僅約9萬日圓,手邊存款約350萬日圓,65歲後預估可月領退休金9萬日圓。五年前她因病請假一個月,收入大幅縮水,存款幾乎見底,38歲、任職上班族的兒子隆志(化名)主動提議每月匯款8萬日圓救急,並強調「只是暫時的,等你穩定就好」,雙方都未談妥明確期限。
十七萬日圓 撐起的生活水位
惠子起初婉拒,但半年後仍持續收下匯款,復工後隆志也未喊停,理由是「先別勉強自己工作」。五年間她月收合計約17萬日圓,足以支應房租6.2萬日圓、水電通訊、每年數次的朋友旅遊及家電汰換,累計入帳約480萬日圓,存款卻幾乎沒有增加,17萬日圓的生活水準已成慣性。
婚後理財計畫 牽動匯款期限
轉折發生在隆志準備結婚、與未婚妻開始存頭期款之際。他向惠子表明「原本就打算做到你65歲領退休金為止」,惠子這才驚覺,兩人對「暫時」的認知,其實已錯位整整五年。
退休金試算 揭露收支缺口
攤開存摺試算,惠子發現退休金9萬日圓扣除房租6.2萬日圓後僅剩約2.8萬日圓,難以支付伙食、醫療與生活雜支,恐須動用350萬日圓積蓄度日。雙方最終協議於隆志65歲生日當月停止匯款,惠子決定維持現有兼職工時、加緊儲蓄,並考慮租約到期後遷往租金更低的住處,同時減少旅遊頻次。
根據《THE GOLD ONLINE》報導,提供經濟援助的人也有自己的生活要過。如果匯款持續時間很長,受助者可能會節省每月的生活開支。因此,提前討論匯款將持續多久以及匯款停止後他們的生活是否會受到影響。因為是家人,不代表你們不經言語就互相理解;尤其是在金錢方面的協議,或許更需要具體明確。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播