倒數73
加入Google首選加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

MLCC迎3-5年擴產潮!「這被動元件大廠」成最大贏家?目標價直奔688元

記者 王文承 台北報導
2026/09/16 01:30:00
加入Google首選加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導
阿立導讀
阿立幫你摘要新聞重點
去看看
AI伺服器需求強勁,MLCC龍頭村田製作所擬擴大投資,計畫將擴產布局延展至未來3至5年,並考慮新建廠房以應對市場成長。村田策略轉向高階MLCC,加速收斂標準品產能,為台廠帶來轉單契機。法人持續看好國巨,認為其具備規模優勢,不僅能受惠於高階產品需求紅利,亦能承接國際大廠釋出的轉單。投顧預估國巨2026年與2027年每股盈餘將分別達18.95元及27.53元,目標價維持688元,評等重申買進,後市表現值得關注。


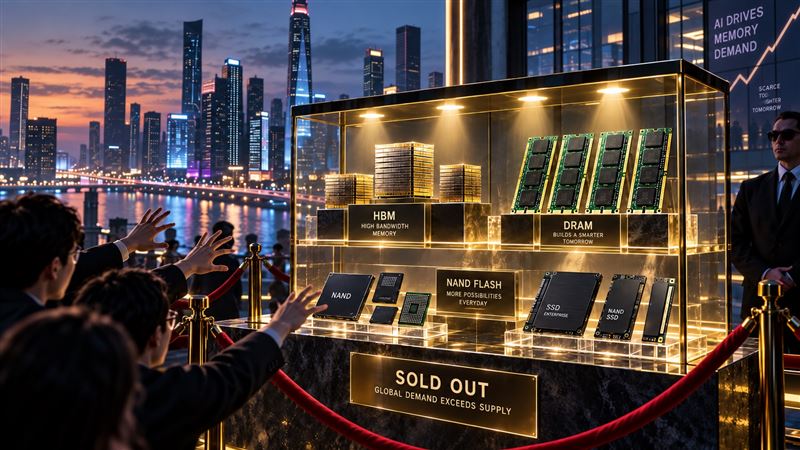
本土投顧法人持續看好躋身全球前三大MLCC供應商的國巨(2327),預估其2026年、2027年每股盈餘(EPS)分別可達18.95元、27.53元,目標價訂為688元,並重申「買進」評等。(圖/三立新聞網財經中心蕭榕AI製圖)


AI伺服器帶動積層陶瓷電容(MLCC)需求強勁,龍頭廠村田製作所正規劃加碼相關產能布局。村田副社長南出雅範接受媒體訪問時透露,公司放眼未來3至5年產業發展趨勢,正著手評估包括新建廠房在內的擴產方案,且此次擴充力道有機會比先前規劃來得更加積極、更具魄力。本土投顧法人持續看好躋身全球前三大MLCC供應商的國巨(2327),預估其2026年、2027年每股盈餘(EPS)分別可達18.95元、27.53元,目標價訂為688元,並重申「買進」評等。
本土投顧法人持續看好躋身全球前三大MLCC供應商的國巨(2327),預估其2026年、2027年每股盈餘(EPS)分別可達18.95元、27.53元,目標價訂為688元,並重申「買進」評等。(示意圖/PIXABAY)

MLCC迎3-5年擴產潮 這大廠目標價奔688元

回顧村田先前的擴產藍圖,原本規劃在2026至2027財年(即2026年4月至2028年3月)投入800億日圓,將MLCC產能拉升20%。然而,從近期客戶端釋出的訂單動能來看,2028年的市場需求仍持續放大,其中挹注成長的主要動能來自AI伺服器,以及後續蓄勢待發的Edge AI應用領域。因此,村田經營團隊並不排除進一步擴大投資規模,把產能擴充計畫的時間軸延展至未來3至5年。

法人指出,村田目前正加速布局小尺寸、高容量的高階MLCC產品線,同時逐步收斂大尺寸、低容量標準品的產能配置,這樣的策略轉向,等於為台廠爭取轉單商機開了一扇門。法人也因此持續看好國巨(2327),認為該公司具備完整產品線布局及規模經濟優勢,一方面能直接吃到AI伺服器帶動高階被動元件需求成長的紅利,另一方面也能承接日、韓廠退出標準品市場、產能外移所釋出的轉單效益。法人預估國巨2026年、2027年每股盈餘(EPS)分別為18.95元、27.53元,目標價維持688元,並重申「買進」投資評等。

三立新聞網提醒您:

內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
延伸閱讀
setn live 現正直播
CH54三立新聞台直播
CH54三立新聞台直播
熱門新聞
熱搜新聞
相關新聞
其他人也在看