
散裝航運黃金潮!裕民EPS創18年新高 法人看好原因、目標價出爐
 加入Google首選

對一般想尋找高殖利率與產業紅利兼具的投資人來說,近期航運股的強勢表現絕對值得目光聚焦。國內大型散裝航運龍頭裕民(2606)受惠於中國原物料進口需求暢旺以及全球運距拉長,推升現貨與合約運價一路走高。
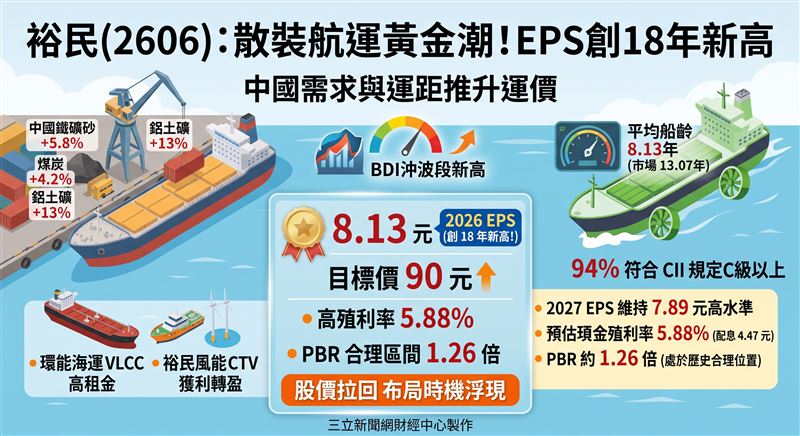
本土法人最新研究報告指出,裕民今年營運大放異彩,全年稅後淨利預估達新台幣68.7億元、年增89%,稅後EPS高達8.13元,創下自2008年以來的歷史新高紀錄。在評價具吸引力下,法人將目標價由72元大幅調升至90元,維持「買進」評等。
深入觀察散裝航運基本面,今年1至7月中國進口鐵礦砂達7.37億噸、年增5.8%,煤炭進口2.68億噸、年增4.2%,鋁土礦更是大增13%達到1.4億噸,強力支撐整體運價維持高檔。這波熱潮直接反映在波羅的海乾散裝綜合指數(BDI)上,今年9月初一舉衝上3628點,創下2021年10月以來的波段新高。
其中,作為主力營收來源的海岬型船現貨價最高曾來到每天5.83萬美元,9月平均現貨價更維持在每天5.59萬美元的高水準,年增率高達111%;同時間巴拿馬型與超級輕便型船的現貨價與一年期租約也同步走揚,為公司帶來極佳的營運底氣。
在船隊實力與營運規模方面,裕民目前擁有72艘船舶(包含自有54艘、代管7艘、合資11艘),且積極打造環保船隊,目前平均船齡僅8.13年,遠優於市場平均的13.07年,高達94%的船隊符合CII評等規定C級以上。
不僅如此,公司轉投資表現同樣亮眼,持有4成股權的環能海運擁有3艘VLCC與1艘LR1油輪,受惠於高合約租金,上半年已大幅挹注獲利;而持有51%的裕民風能則擁有4艘離岸風電人員運輸船(CTV),在2025至2026年順利轉虧為盈,未來更將持續交船擴大離岸風電與綠能海事運輸版圖。
從投資人最關注的財務與股利政策來看,裕民展現了強悍的賺錢能力與大方配息的傳統。本土法人預估裕民2026年全年營收將達新台幣197億元、年增26.9%,每股淨值為52.3元;展望2027年,雖然部分地區對鋁土礦及焦煤出口配額有所管制,但在持續有新船加入下,全年營收預估微增至201億元,稅後EPS維持在7.89元的次高水準,每股淨值推升至60.2元。
若以過往配發率約55%、預估配發現金股利4.47元計算,現金殖利率高達5.88%。目前其股價淨值比(PBR)約在1.26倍,處於歷史區間0.7至3.1倍的相對合理位置,兼具基本面成長、高殖利率與產業龍頭優勢,是資金配置不可忽視的亮眼標的。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播