
被動元件凍未條!國巨EPS挑戰45元 目標價上看「這數字」
 加入Google首選

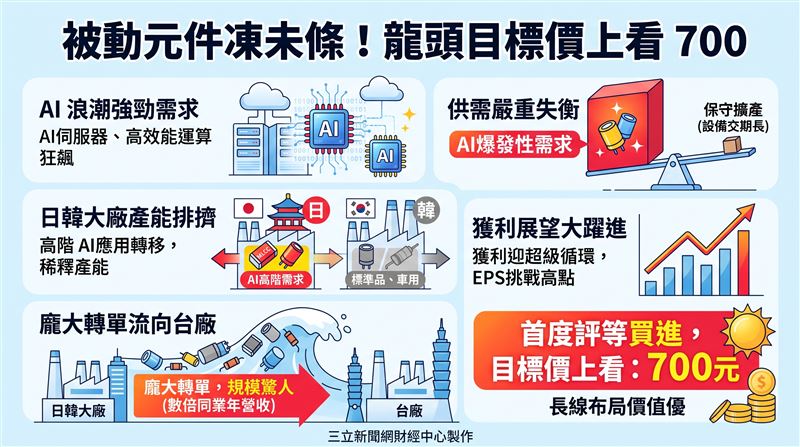
在AI伺服器與高效能運算需求狂飆的推波助瀾下,全球被動元件龍頭國巨(2327)迎來近年最強勁的產業超級循環。本土法人最新出具的研究報告指出,由於日韓系大廠紛紛將產線轉往高階AI應用,導致中低階標準品與車用產能出現嚴重稀釋,龐大的轉單效應全面向台廠傾斜。
隨著第三季營收挑戰單季歷史新高,第四季更因產品調價與漲價效益完全顯現,營運將一路旺到2027年。本土法人首次給予國巨「買進」評等,目標價上看700元。
受惠於AI基礎建設需求持續強勁,高階MLCC、鋁質電容與電阻等產品需求維持高檔。國巨第二季營收繳出444.6億元、季增16.5%的歷史單季新高佳績。
本土法人預估,在AI相關高毛利產品占比持續優化、標準品訂單外溢及前期漲價效益發酵下,第三季營收將進一步攀升至495.5億元,季增11.5%,毛利率預期提升至40.6%,稅後淨利估達109.0億元,每股盈餘(EPS)上看5.30元,單季獲利將創下近兩年新高。
展望第四季,國巨將全面迎來AI高階產品成長、外溢訂單、鉭質電容漲價及其他產品調價的多重動能。本土法人指出,若以日本大廠村田(Murata)年營收規模估算,只要有10%至20%的訂單轉移,潛在轉單規模就相當於國巨、華新科(2492)及風華高科等同業年營收的數倍,供需吃緊程度可見一斑。
在價格調價效益全數適用下,預估第四季營收將衝上560.7億元,季增13.1%,毛利率上揚至44.1%,稅後淨利預估達140.9億元,單季每股盈餘(EPS)將達6.84元,單季營收與獲利將再度刷新歷史紀錄。
放眼後市,日韓系廠商對於擴建新廠態度依舊保守,設備交期長達18至36個月,短期內產能擴張速度難以趕上AI爆發性需求。本土法人預估,國巨2026年全年營收將年增41.6%達到1,882.5億元,稅後淨利424.1億元,每股盈餘(EPS)為20.60元;到了2027年,隨著Rubin世代與ASIC平台進一步放量,全年營收更可望跳升至3,233.2億元,年增71.8%,稅後淨利大增至936.3億元,每股盈餘(EPS)將挑戰45.30元的歷史新高。
在評估投資價值時,本土法人表示,國巨近期股價在550元附近震盪,約合本益比12.1倍左右,處於近三年本益比參考區間11至50倍的下緣位置。
考量市場尚未充分反應龐大的外溢訂單效應與2027年的強勁漲價幅度,法人以本益比15倍作為評價基礎,首次將國巨納入追蹤並給予「買進」評等,目標價上看700元,建議投資人可趁產能轉移與漲價效應發酵之際,逢低布局迎向被動元件的黃金成長期。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播