
吸金怪獸!漢測掛牌大漲122% 法人預言「翻倍大秀」
 加入Google首選

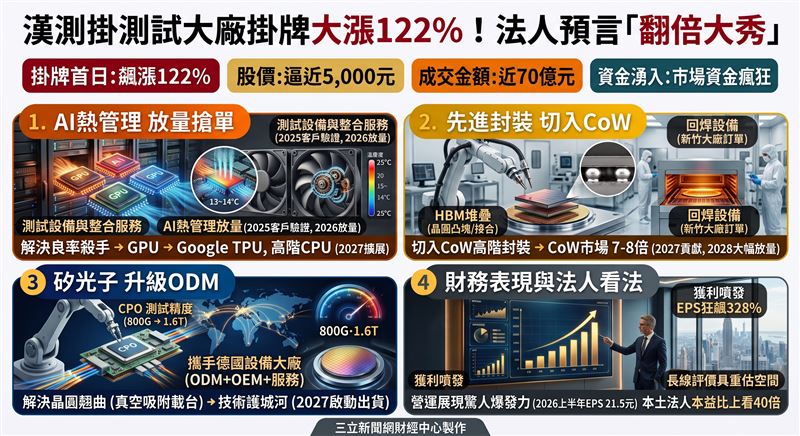
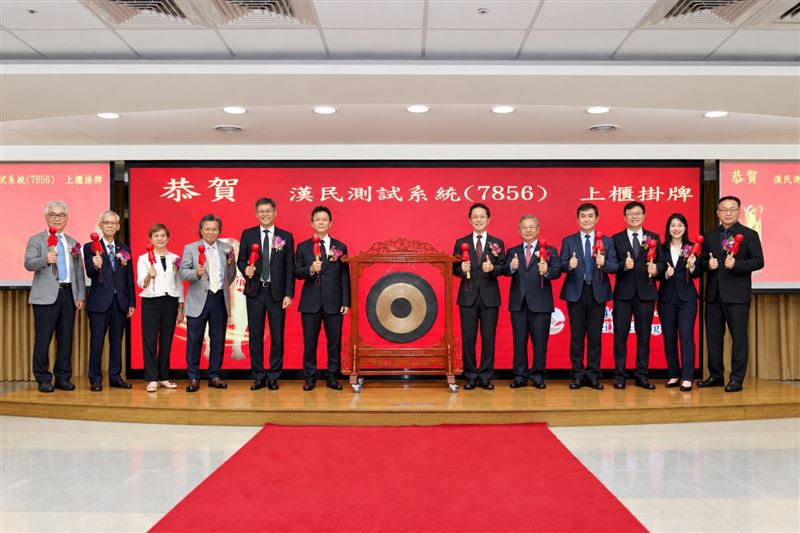
高價半導體新兵報到,市場資金再度為之瘋狂。測試設備與整合服務廠漢測(7856)今(22)日以承銷價2,250元正式掛牌上櫃,開盤隨即跳空大漲,盤中最高衝上4,995元,換算漲幅高達122%,成交金額逼近70億元,強勢向登錄興櫃時寫下的52週高價5,445元天花板靠攏。
推升這波凌厲走勢的核心,正是本土法人在掛牌前夕出具的力挺報告。報告直言,漢測正手握三大動能完成關鍵蛻變,從過去毛利受限的工程服務與耗材商,正式晉升為高階半導體測試與製程設備整合大廠。
本土法人明確點出同業在2027年平均本益比已交易在30至40倍區間,對漢測後市給予正面樂觀看待,也為今日的蜜月行情點燃柴火。
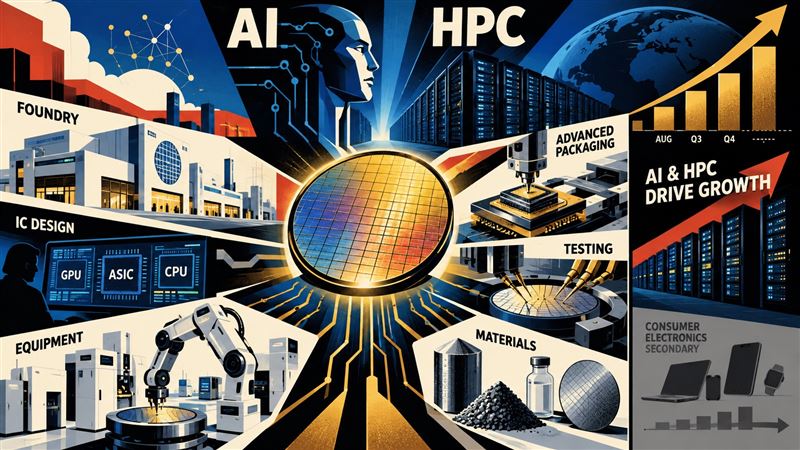
AI高算力晶片功耗動輒突破千瓦,晶圓測試時的極端高溫成為良率殺手。漢測自主研發的主動式熱管理系統,在2025年通過客戶驗證後,2026年正式放量出貨給國際GPU大客戶,推升今年上半年半導體設備及客製化產品營收比重攀升至52%。
本土法人指出,漢測正推進第二代模組驗證,透過冷卻機將25°C潔淨乾燥空氣降至13至14°C以提升能效,預計2027年更將由GPU擴展至Google TPU與高階CPU平台,可服務市場呈現翻倍擴張。
除了測試介面,漢測積極將戰線拉至先進封裝製程設備,鎖定晶圓凸塊、晶片接合與HBM堆疊必備的回焊設備。公司已成功打入新竹先進封裝大廠並取得實質設備訂單。
本土法人分析,漢測初期由委外封測(OS)製程切入,中長期目標直攻CoW(Chip-on-Wafer)高階封裝。由於CoW製程單片所需冷卻時間拉長,推升客戶機台採購量,預估整體市場規模將達既有特定OS市場的7至8倍,預計2027年開始實質貢獻營收、2028年大幅放量。
面對光通訊由800G邁向1.6T時代,矽光子(CPO)測試對對位精度與晶圓平坦度標準極其嚴苛。漢測擺脫過往單純提供工程服務的代工思維,攜手德國設備大廠共同開發第二代測試設備,全面升級為「ODM+OEM+服務」模式。針對矽光子製程容易引發的晶圓翹曲,漢測自行重新設計真空吸附載台,確保極端溫差下維持平坦度,預計2026年底完成準備、2027年啟動出貨,建構難以撼動的技術護城河。
檢視基本面成績單,漢測上半年營運展現驚人爆發力。2026年上半年累計營收已突破21億元,逼近2025全年營收24.25億元的九成水準;上半年累計EPS達21.5元,較去年同期狂飆328%。業界人士評估,漢測兼具AI散熱、先進封裝與矽光子三大當紅題材,營運體質順利轉型;但高價股蜜月期過後,後續仍需密切觀察第二代熱管理模組與回焊設備在各大廠的驗證進度,能否如期在2027年轉化為實質獲利,將是股價續攻關鍵。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播
 現正直播