
台積電15年績效勝ETF!阮慕驊示警退休金別全押 「這樣配」輕鬆月領4萬
 加入Google首選

台積電(2330)今(1)日尾盤在大單拉抬下上漲30元,收在最高2510元,追平歷史最高收盤價。其實,台積電過去10至15年績效亮眼,甚至勝過不少ETF,但如果把退休金全部押在單一個股,真的能安心退休嗎?財經專家阮慕驊提醒,個股雖然有機會創造更高報酬,卻也伴隨「肥尾風險」,台積電歷史最大拉回幅度甚至接近68%,「退休規劃只有一次機會,不能拿來賭」。他建議,退休資產應分階段配置,從市值型ETF累積資產,再逐步轉向高股息標的,搭配「4%提領法則」規劃現金流。
【65歲退休月領4萬 1200萬元本金怎麼算?】
「4%提領法則」源自美國財務規劃師William Bengen於1994年的研究,概念是退休第一年提領投資組合的4%,之後再依通膨調整提領金額,原始研究是以美國股票與債券歷史資料進行30年期間的回測,因此比較適合作為退休規劃的參考框架,而非保證未來一定不會用光本金。
阮慕驊在《小宇宙大爆發》節目中表示,如果退休後希望每個月有4萬元生活費,一年就是48萬元,以4%提領率回推,退休時需要準備約1200萬元的投資資產。
【40歲至60歲 市值型ETF先拚資產累積】
問題來了,1200萬元並不是退休前一夕就能準備好。阮慕驊建議,40歲至60歲的「資產累積期」,應以內扣費用較低的市值型ETF富邦台50(006208)為核心,每月定期定額投入5,000元,並可搭配20%的元大台灣高息低波(00713),兼顧總報酬率與抗波動能力。觀察市場發展,台股長期跟隨大盤成長,透過市值型ETF累積資產,能有效減低個別企業營運波動的影響。
其中,006208追蹤富時臺灣證券交易所臺灣50指數;00713則追蹤臺灣指數公司特選高股息低波動指數,兩者定位不同,可依個人風險承受度進行配置。
【60歲至65歲 逐步轉向高股息標的】
進入60歲至65歲的「退休轉換期」後,因風險承受度降低,阮慕驊建議每年將20%部位逐步轉入國泰永續高股息(00878)等高股息標的。經過5年平滑轉換,65歲時可形成殖利率約5%至6%的組合。以1,200萬元本金計算,每年可穩定領取60萬至72萬元配息,完全無需動用本金即可輕鬆滿足每年提領48萬元的退休需求。
【台積電績效再強 退休金也別全押】
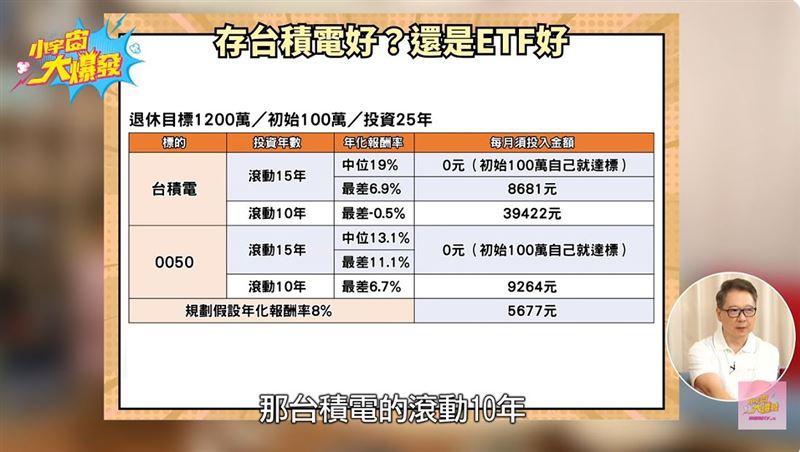
至於台積電(2330),阮慕驊認為,過去10至15年的確展現驚人報酬,讓投資人很容易產生「既然它這麼會漲,退休金全部押下去是不是更快」的想法。
但他提醒,這正是退休投資最需要注意的地方。單一個股的報酬雖然可能非常突出,同時也承受集中持股風險;以台積電過去歷史走勢來看,最大拉回幅度曾接近68%,意味著即使長期報酬亮眼,中途仍可能出現非常劇烈的資產縮水。
阮慕驊強調,「退休規劃只有一次,絕對不能拿來賭」。因此,在累積資產階段,如果風險承受度較低,可以以市值型ETF為主要配置;若能承受較大波動,則可在ETF之外配置部分台積電(2330),但不宜把退休金全部集中在單一個股。
對準備退休的人來說,真正重要的問題不只是「哪一檔股票漲得最多」,而是退休後遇到市場大跌時,手上的資產是否還能支撐長達數十年的生活支出。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播