
手機連衛星商用爆發 台廠3強迎單
 加入Google首選

最新低軌衛星產業分析報告指出,全球非地面網路(NTN)技術快速演進,低軌衛星(LEO)發射量將於2027至2028年進入爆發期。隨著衛星通訊與5G、6G網路加速融合,低軌衛星已成為實現全球無縫涵蓋的關鍵基礎設施。研究機構預估,2026年與2027年全球低軌衛星發射數量將分別達到4940顆與6554顆,年增長率達17%與33%。在市場規模方面,2025年全球太空經濟規模已達4290億美元,其中衛星市場達3035億美元,預計到2040年全球太空經濟規模將高達1兆美元,衛星產業占比更將上升至88%,達約9252億美元水準。
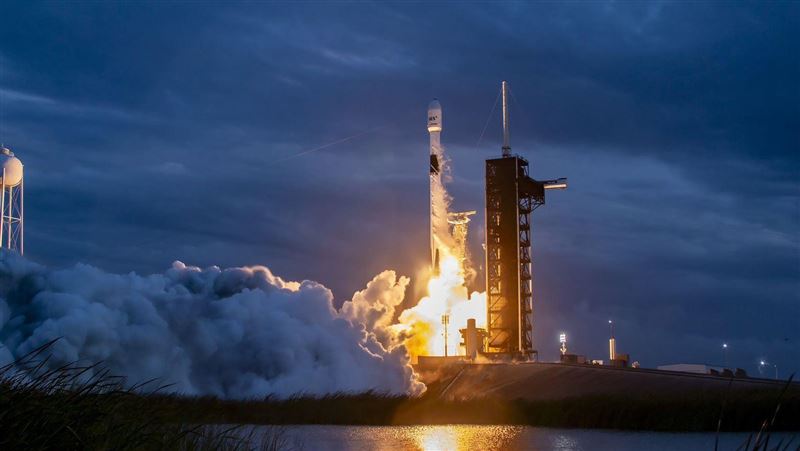
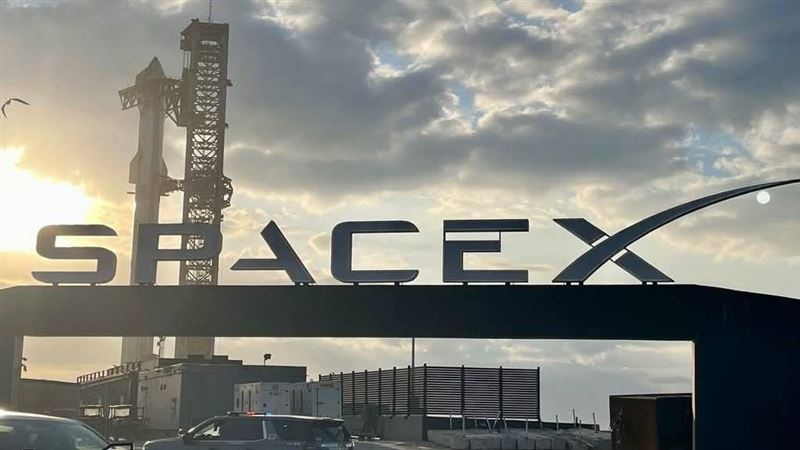
近地軌道400至2000公里空間僅能容納約6萬顆衛星,在先登記先使用的國際分配規則下,美中兩國運營商皆大舉卡位軌道資源。SpaceX透過Falcon 9可重複使用火箭大幅降低發射成本,並規劃透過Starship將入軌成本進一步降至每公斤100美元。研調機構預估,Starlink累積衛星發射數將於2026年及2027年分別突破1.4萬顆與1.8萬顆;Amazon LEO也預計於2026年發射536顆衛星,年增198%。此外,Blue Origin亦規劃部署由5408顆衛星組成的TeraWave雙軌網路,鎖定企業與政府高階傳輸需求。
目前全球陸地與海洋仍有90%缺乏行動網路覆蓋,非都會區亦有約30億人無光纖網路可用。衛星通訊具備高頻寬與低於50毫秒之低延遲優勢,能有效填補地面基地台死角。隨著衛星端配備大型相位陣列天線,手機直連衛星(D2C)正邁入大規模商用期,預期2024至2034年全球D2C市場年複合成長率(CAGR)將高達52.3%,市場規模預計衝上411億美元。SpaceX更進一步結合xAI算力與Starlink星際鏈路,規劃打造軌道資料中心,推動衛星產業跨入次世代AI基礎設施領域。
美國FCC修正頻譜共享規則,將同一區域可同時服務的低軌衛星數上限提升至8顆,加速了次世代衛星如Starlink v3.0的部署。新一代衛星在層數、尺寸及頻寬規格上的提升,顯著增加了單顆衛星的零組件產值。台廠憑藉高技術品質與量產彈性,深入衛星酬載、射頻元件、PCB、CCL及使用者終端(UT)等關鍵供應鏈。為因應國際大廠強勁需求,包括華通(2313)、台燿(6274)及昇達科(3491)等台廠,皆已積極布局泰國與越南擴建產能,深化全球航太供應鏈地位。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播