
卡位先進封裝翹曲商機!「3檔」良率救星
 加入Google首選

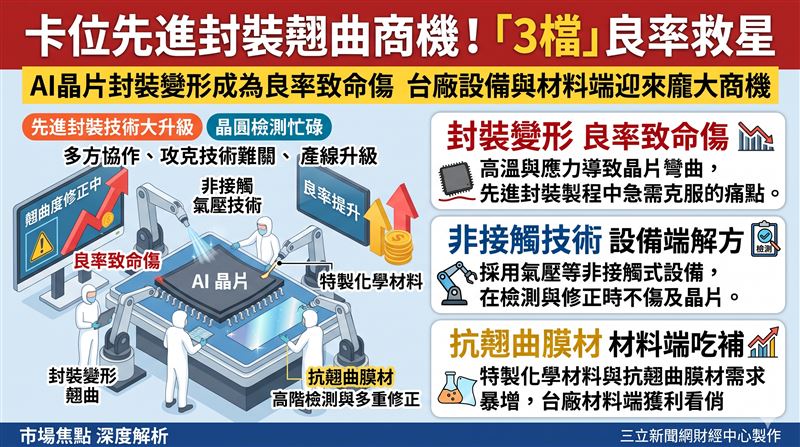
隨著人工智慧(AI)浪潮席捲全球,晶片效能的戰爭已經從單純的縮小電晶體,演變成「把晶片越包越大」的異質整合大戰。然而,當先進封裝的面積不斷擴張,一個隱藏的良率殺手「翹曲(Warpage)」正悄悄浮上檯面。根據本土法人最新出具的產業報告指出,解決晶片受熱變形的問題,已成為先進封裝能否順利量產的終極密碼。
在這場抗翹曲大戰中,本土法人特別點名了從設備端到材料端的關鍵台廠,為投資人揭開隱藏在半導體供應鏈深處的財富新機。
為了滿足AI龐大的算力需求,輝達(NVIDIA)等大廠的新一代GPU正瘋狂挑戰封裝尺寸的極限。本土法人觀察到,先進封裝已經從早期約2到3倍的光罩面積,一路狂飆到5.5倍,未來甚至可能突破9.5倍以上。然而,封裝結構內含矽中介層、載板與模封膠等多種材料,彼此的熱膨脹係數(CTE)大不相同。
當製程反覆加熱與冷卻時,這些材料因為「伸縮不同步」,就會導致晶圓產生邊緣上翹的「微笑型」或下彎的「哭泣型」翹曲。這不僅會造成焊點未接合或短路,更是直接衝擊量產良率的致命傷。
為了制伏這些不聽話的變形晶片,設備廠紛紛祭出黑科技。本土法人高度關注目前股價落在1,820元的印能(7734),該公司正積極將翹曲抑制系統從傳統的接觸式,全面升級為「非接觸式(WSAS-V)」技術。由於大面積封裝容易發生局部受力不均的狀況,印能的非接觸式方案改以氣體壓力來抑制翹曲,大幅降低了對晶片造成機械應力損害的風險。
本土法人預估,印能2026年與2027年的每股盈餘(EPS)將分別高達64.2元與87.3元,展現極為驚人的獲利爆發力,儘管目前法人尚未給予目標價與評等,但其在先進封裝領域的獨家優勢已不容小覷。
除了靠設備從外部壓制,從材料源頭「釜底抽薪」更是治本之道。為了對抗翹曲,國際大廠如日本的Nagase與NAMICS,以及台灣的化工大廠長興(1717),正積極開發低熱膨脹係數與低固化收縮率的模封材料與底部填膠。
針對長興,本土法人不僅給予「買進」的投資評等,更將目標價設定在90元,若以其近期63元的收盤價計算,後市極具潛力。本土法人亦預估長興2026年EPS可達4.2元,顯示其在半導體特化材料的佈局正逐步進入收割期。
除了傳統的封裝膠體,在基板上貼附「抗翹曲膜材」作為應力補償層,也成為近期產業界極度熱門的新解方。在這塊極具潛力的利基市場中,本土法人特別點名了山太士(3595)以及目前尚未上市的新寶紘等台廠。
雖然新寶紘因未上市而尚無具體的EPS預估與目標價,但本土法人認為,隨著晶片封裝持續朝大面積發展,這種能抵銷製程變形的抗翹曲功能膜材,需求必將水漲船高。整體而言,翹曲控制已經從單打獨鬥,演變成設備、結構與材料三管齊下的團體戰,這也為台灣半導體周邊供應鏈帶來了前所未有的投資新亮點。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播