
【美股盤前】輝達崩逾3成!外媒揭2030年預估落點
 加入Google首選

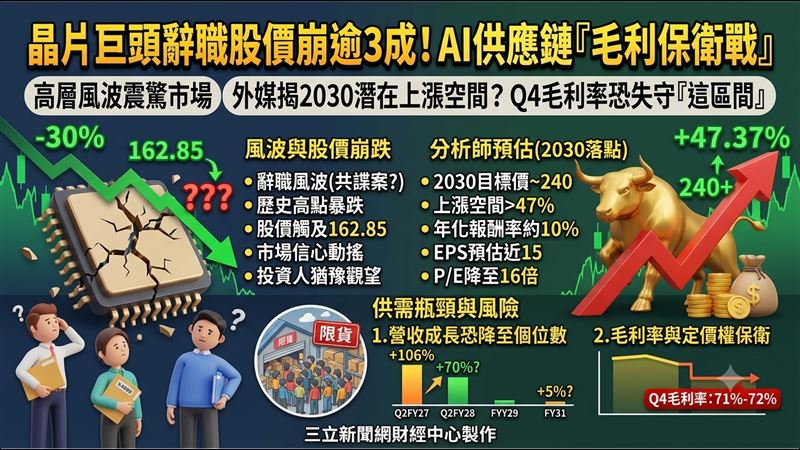
輝達(Nvidia)創辦人黃仁勳爆發「外遇共諜門」風波,上週四(12日)閃電辭去總裁、執行長與董事職務,公司股價也自10月6日歷史收盤高點239.24美元,崩跌逾3成。但財經媒體《Motley Fool》分析師斯帕克斯(Daniel Sparks)認為,輝達業績成長增速已遠勝一年前,預料2030年底股價有望落在240美元,較上週五收盤價162.85美元,尚有47.37%的潛在上漲空間,年化報酬率約10%。
輝達連四季繳出強勁營收成長數字,顯見需求仍舊旺盛。2026會計年度第三季年增62%,之後兩個季度年增率也依序達72%和85%,最新2027會計年度第二季,更是同比暴衝106%,來到962億美元。輝達第三季營收預期站上1080億美元,今年累計9個月營收達2860億美元,已經超越2026會計全年度的2159億美元成績。即使第四季維持1080億美元水準,2027會計全年度也有望增長82%,達到3940億美元。
在8月舉行的法說會上,現已暫代執行長的財務長克雷斯(Colette Kress)表示,高層預估2028會計年度營收再成長約70%,且客戶預測的成長率更為激進。以2070會計全年營收達3940億美元的預估值計算,這數字或許能達到6700億美元左右。然而,獲利恐怕難以跟上,克雷斯估算,相比第二季毛利率高達75%,第四季可能滑落為71%至72%區間。
斯帕克斯表示,過了2028會計年度後,輝達營收年增率恐降至5%。克雷斯親自暴露了原因:「我們認為供給瓶頸會至少持續到2028會計年度尾聲。」一旦晶片供應跟上了訂單,輝達將會喪失些許定價權。以5%年增率估算,2031會計年度營收可能達7750億美元。
此外,輝達第二季度營收當中,約56%屬於非GAAP淨收益。斯帕克斯指出,如考慮到削價戰和競爭僵化,2031會計年度該淨收益比例或許降為45%。買回庫藏股的效果更是緩慢,輝達第二季度花費200億美元回購股票,但過去一年稀釋後總股數也僅減少約1%至243億股。如依照此速度繼續回購股票,總股數預料將降為233億股,換算成每股盈(EPS)約為近15美元。
目前輝達股票本益比約20倍,如以營收才翻倍之標的而言,實在便宜。但斯帕克斯認為,隨著輝達2030年以前成長率降為個位數,投資人的估值預期跟著下降,輝達本益比恐跌至16倍。如以EPS為15美元來計算,到時股價將落在約240美元。再加上每季每股股息為0.25美元,每年殖利率收益略低於1%。
最大風險在於投資人願意支付多少本益比,這點又與輝達執行長換人息息相關。直到董事會確定新掌門人以前,投資人態度大概率都屬於猶豫觀望。如本益比再降為12倍,同樣以EPS為15美元計算,股價恐僅剩約180美元,年化報酬率只有3%。 斯帕克斯建議,如年化報酬率為10%,輝達仍是值得買入標的。因為只要公司實現官方的70%成長展望,且維持一定獲利水準,股價就可望重回240美元大關,並不需要2028會計年度維持高速增長。斯帕克斯稱,若股價跌至159美元附近,他就會考慮買進,但基於新執行長人選仍屬於未知數,將控制為小規模持股部位。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播