
電力+高速傳輸點火!「這大廠」明年EPS上看147元 目標價至2950元
 加入Google首選

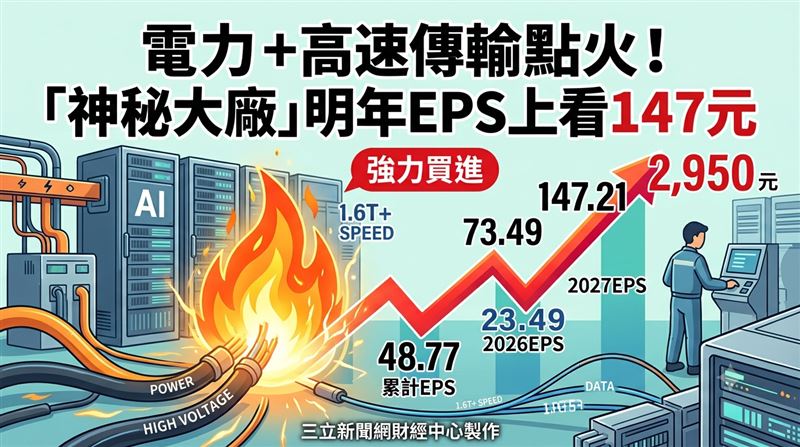
貿聯-KY(3665)日前公布第三季財報,單季稅後純益達42.93億元,季增44%、年增63.33%,每股純益21.83元,改寫單季歷史新高。累計前三季稅後純益為95.49億元,年增52.41%,每股純益48.77元,同樣刷新同期紀錄,且已超越去年全年獲利。本土投顧給予目標價2950元,投資評等由「買進」調升至「強力買進」。貿聯-KY昨(16)日股價下跌50元、跌幅3.29%,收在1470元。
電力+高速傳輸點火 它明年EPS上看147元
貿聯第三季財報成績亮眼、優於市場預期,營業利益率同步創下歷史新高,加上併入Interplex的綜效比原先預期更好,為後續營運再添柴火。展望未來,法人仍看好貿聯中長期成長動能,主要理由有三:
1. AI機櫃功耗持續攀升,電力傳輸規格朝高電流、高電壓演進,帶動 Power Whip、Busbar 等產品升級換代,單櫃電源產值有望翻倍。
2. 高速互連技術邁向1.6T以上,AEC與高階光纖業務陸續放量,推升資料傳輸產值。
3. Interplex的併購補強了精密機構實力,搭配既有的電力與高速互連布局,貿聯有機會從零組件供應商逐步跨足機櫃次系統整合,擴大單一客戶的供應版圖,也開啟長期成長空間。法人已將Interplex納入預估,上修2026、2027年稀釋後EPS至73.49元及147.21元。
不過,考量近期AI資料中心建置的不確定性升溫,恐使新平台導入與機櫃出貨時程遞延,評價面承壓,法人將本益比由25倍下修至20倍,並以2027年EPS為評價基礎,推算目標價為2950元,投資評等由「買進」調升至「強力買進」。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播