
ASIC題材大爆發!「這大廠」2029年EPS挑戰432元 目標價至7300元
2026/09/30 02:00:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
聯發科近期股價表現強勢,瑞銀證券最新報告指出,市場低估其在Google TPU與ASIC業務的潛力,重申「買進」評等,目標價由6,500元大幅調升至7,300元。瑞銀看好Google v8t生命週期延長及v9動能,上修2028至2029年TPU營收預期,加上SpaceX與特斯拉AI晶片專案挹注,預估聯發科未來EPS成長強勁。瑞銀強調,未來6至9個月將是觀察v9設計定案及英特爾封裝技術進度的關鍵期,這些因素均有望成為推升聯發科股價的強力催化劑,投資價值備受外資高度青睞。
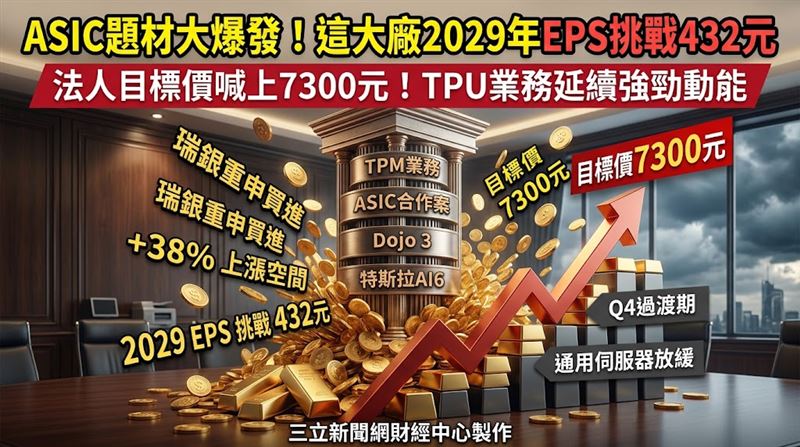
聯發科(2454)股價維持強勢,瑞銀最新報告指出,市場目前尚未完全反映聯發科在Google TPU與ASIC相關業務的成長潛力,因此重申「買進」評等,同時將目標價由6500元大幅調高至7300元,仍有近38%的上漲空間,僅次於麥格理證券喊出的10000元,在外資與陸資法人陣營中排名第二高。
ASIC題材大爆發 它2029年EPS挑戰432元
在TPU營收預估方面,瑞銀對聯發科2027年的180億美元預估維持不變,但考量Google第八代TPU中的v8t產品生命週期較預期拉長、加上下一代v9未來成長動能更加強勁,因此將2028年與2029年的TPU營收預估分別由原先的350億美元、400億美元,一口氣上修至435億美元及525億美元。

除了Google TPU業務外,瑞銀同時看好SpaceX的Dojo 3專案,以及特斯拉應用於ADAS輔助駕駛與機器人領域的AI6晶片,預估這兩項合作案有機會為聯發科額外帶來100億至150億美元的ASIC營收貢獻。受惠於多項AI晶片專案挹注,瑞銀將聯發科2028年、2029年每股盈餘(EPS)預估分別上修21%與28%,來到362.63元與432.81元。
瑞銀認為,接下來6至9個月將是觀察聯發科TPU業務發展的關鍵期,包括v9預計於11月完成設計定案、英特爾EMIB-T封裝技術執行進度是否改善,以及Google未來是否進一步調高v9出貨預估,都可能成為推動股價表現的催化因子。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。





 現正直播
CH54三立新聞台直播


其他人也在看

