
輝達推800V HVDC 進補被動元件20檔
 加入Google首選

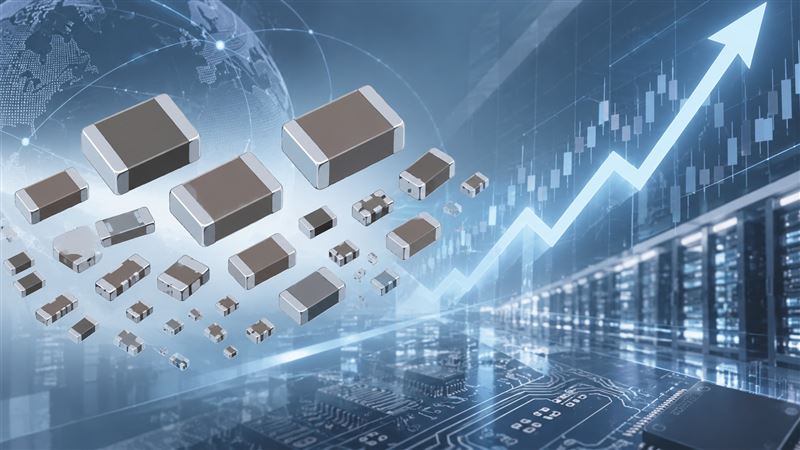
輝達積極推動800V HVDC高壓直流供電架構,帶動人工智慧資料中心電力系統升級題材持續升溫。法人指出,隨算力需求維持強勁、繪圖晶片效能及功耗同步提高,資料中心不只拚算力,供電能力也成為下一階段競爭焦點。傳統低壓供電架構面臨轉換效率、線損與散熱等瓶頸,導入800V高壓直流供電可有效降低電力轉換損耗,並支撐更高功率密度的運算機櫃。隨供電電壓大幅提高,Sidecar電源櫃、BBU備援電池模組及高壓被動元件規格都必須同步升級,電容、電阻、保護元件與晶振均朝高耐壓、大功率及高穩定度邁進,國巨*(2327)、凱美(2375)、興勤(2428)、立隆電(2472)、大毅(2478)、希華(2484)、華新科(2492)、禾伸堂(3026)、晶技(3042)及日電貿(3090)等相關族群營運能見度大幅開展。
在規格演進中,高壓積層陶瓷電容(MLCC)被視為供電架構升級的重要受惠項目。800V供電環境大幅推升耐壓、容量與可靠度標準,客製化高階MLCC需求急速擴張,有利國巨*、華新科及禾伸堂等指標大廠;鋁質電容領域的凱美、立隆電與日電貿,保護元件廠興勤,精密電阻廠大毅,以及切入高階頻率元件的晶技與希華皆同步受惠。此外,高速光通訊成為另一關鍵推力,隨資料中心從800G加速升級至1.6T高速光模組,內部電源管理、訊號處理與濾波需求激增,單一1.6T光模組所需MLCC用量預估達500至1000顆,加上伺服器平台單機MLCC用量增加2至3倍,整體呈現翻倍式成長,推動產品組合顯著轉向高階化,帶動平均售價與獲利能力持續擴張。
被動元件供應鏈營運表現扎實,從獲利數據觀察,國巨* 2026年前2季每股純益達8.48元,興勤為7.55元,禾伸堂達6.73元,華新科為4.93元,日電貿為4.91元,立隆電、晶技與大毅則分別為3.98元、2.96元及2.91元。隨著高階應用擴散,臺慶科(3357)、華容(5328)、九豪(6127)、鈞寶(6155)、信昌電(6173)、立敦(6175)、聚鼎(6224)、鈺邦(6449)、金山電(8042)及蜜望實(8043)等業者,亦分別在電感、薄膜電容、固態電容、陶瓷基板、化成鋁箔及保護元件等關鍵材料與零組件建立深厚布局。法人強調,整體產業已從單純算力擴張延伸至電力架構與光傳輸的全面革新,被動元件正迎來用量增加與規格提高的雙重成長週期,長線營運格局全面看旺。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播