吃下BBU大餅!法人首評旭隼千元目標價
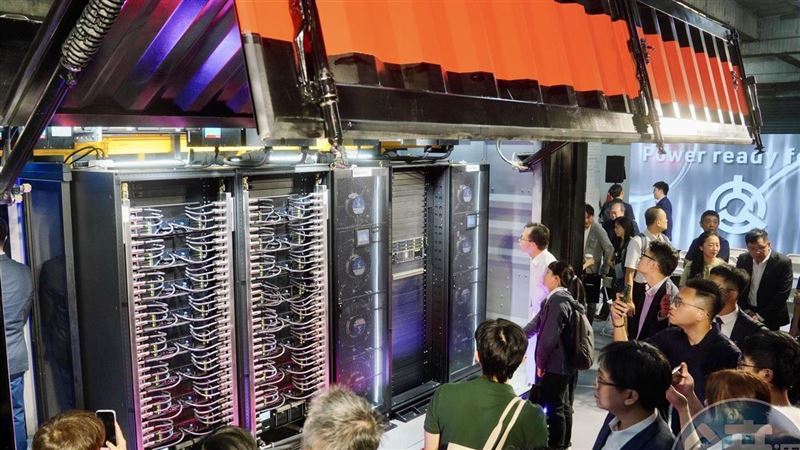
不斷電系統大廠旭隼(6409)近期雖受逆變器需求疲軟及匯損影響,但在AI資料中心需求爆發下,營運前景看俏。法人指出,隨國際大廠將高功率UPS訂單外包,加上800V高壓直流電源(HVDC)產品將在2027年顯著放量,成長動能強勁。本土法人首次給予旭隼「買進」評等,目標價定為1,100元。目前旭隼本益比處於歷史區間下緣,具備投資吸引力。預估2027年隨產品結構優化與高毛利品項佔比提升,全年EPS將回升至36.61元,展現強勁的獲利復甦力道,建議投資人可逢低關注布局。
2026/09/21 05:30