
「40萬太浪費了吧?」70歲翁擁5800萬仍摳門 妻1句話讓他沉默
 加入Google首選

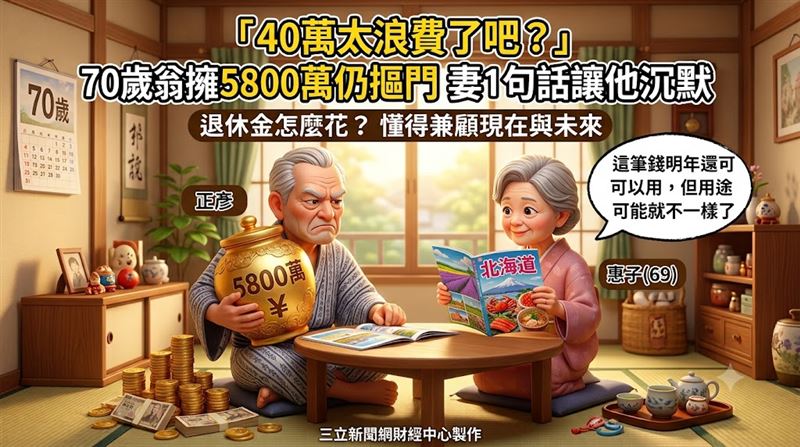
日本70歲的正彥(化名)與69歲妻子惠子(化名),退休時手握約5600萬日圓(約新台幣1,100萬元)積蓄,房貸也已還清,目前資產仍約5800萬日圓(約新台幣1,140萬元)。然而長年養成的節儉習慣,讓他連妻子想去北海道悠閒旅行,都嫌「有點浪費」。
日本老人 退休金多少
日本金融經濟教育促進機構(J-FLEC)《2025年家庭金融行為民意調查》顯示,70歲以上、2人以上家庭的金融資產平均為2416萬日圓(約新台幣476萬元),正彥夫婦遠高於平均。他開同一輛車逾十年,家電不壞不換,每月僅外食一、兩次。惠子提議的北海道10天旅行約需40萬日圓(約新台幣7.9萬元),他卻說:「三個晚上還不夠嗎?」計畫就此擱置。
日本老人 旅行遺憾
轉捩點出現在正彥69歲那年。他婉拒老友相約的九州之旅,說「我今年沒事,明年再去吧」,幾個月後這位學生時代的朋友卻過世。葬禮當晚,他向妻子提起此事,惠子輕聲說:「這筆錢明年還可以用,但用途可能就不一樣了。」
退休金 怎麼花
夫妻首度認真談起「錢要用在哪裡」,預留房屋修繕與醫療照護費用後,把北海道行程拉長為9天,總花費約38萬日圓(約新台幣7.5萬元)。根據《THE GOLD ONLINE》報導,引用日本內閣府《2025年高齡社會白皮書》,有參與社交活動的65歲以上長者中,84.6%感到生活有意義,比未參與者高23.0個百分點。回家後惠子問:「下次我們去哪裡?」正彥才明白,存錢本來就是為了這樣的時刻。
正彥說,即使到了70歲,他仍會說「為了未來」,但已懂得兼顧現在。報導指出,退休金需求取決於年金收入、住房、健康與家庭結構,規劃時除了「存多少」,更要想清楚「為何而存」。也要用這些錢去做一些現在要做的事情——考慮到這幾個方面,才能最大程度地利用多年積累的資產。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播