
記憶體超級循環!南亞科新目標價出爐
 加入Google首選

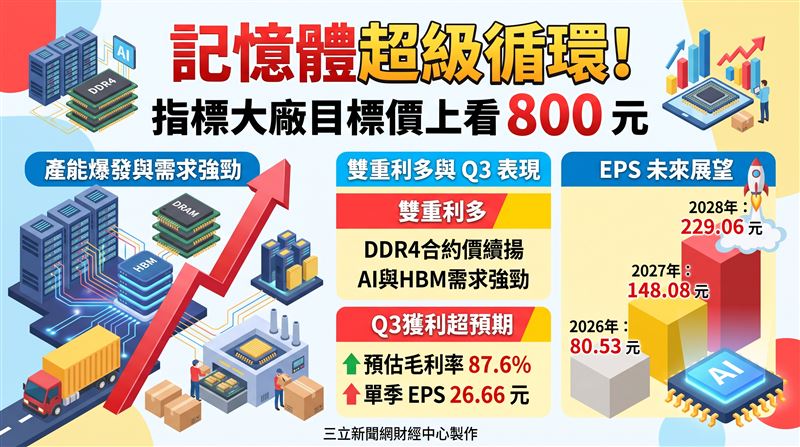
近期台股在科技產業基本面強勢引領下震盪攻堅,市場目光再度聚焦記憶體族群的營運爆發力。隨著南亞科(2408)即將於10月12日召開法說會,本土法人搶先出具最新研究報告,不僅全面看好其第三季獲利將大幅優於預期,更因DDR4合約價續揚、AI應用帶動結構性供不應求,將其12個月目標價一口氣大幅調升至800元,維持「增加持股」評等。這份深度報告為一般投資人勾勒出記憶體產業迎向超級循環的清晰輪廓。
回顧南亞科近期營運表現,受惠於大型消費性客戶於7月陸續換約,帶動單季平均售價(ASP/Gb)大幅季增60%至65%,來到約2.7美元水準。儘管受到庫存有限影響,位元出貨量微幅季減低個位數至約15.3億Gb,但在報價暴衝、折舊與單位變動成本維持穩定的雙重助益下,本土法人預估南亞科第三季毛利率將直衝87.6%,單季營業利益高達1109.16億元,稅後淨利達912.67億元,單季每股盈餘(EPS)預估可達26.66元,表現全面超越先前市場共識。
展望後市,供應鏈訪查顯示,第四季產業DDR4合約價將續揚10%至20%,其中南亞科針對大型伺服器客戶的漲幅甚至有望超越20%,反映過去報價基期較低。法人預估,第四季報價將較第三季顯著走高,並逐步在第四季至2027年第一季全面反映在營收上。
因此,法人相繼上調南亞科2026年至2028年的財務預估,預估2026年全年營收將達4159.08億元,毛利率高達84.2%,全年EPS大幅上修至80.53元;2027年與2028年EPS更進一步上看148.08元與229.06元,展現極為強勁的獲利爆發力。
展望2027至2028年,法人分析DRAM產業將迎來長期的結構性供不應求,主要受惠於高頻寬記憶體(HBM)與RDIMM等先進規格需求增速超越算力成長,且HBM排擠了傳統DRAM的投片產能。隨著5A新廠自2027年第二季起投片、下半年逐步貢獻產出,預估2027與2028年位元出貨量將分別年增4.9%與53.1%,達64.5億與98.8億Gb。
此外,南亞科未來還擁有多項潛在上行空間尚未完全量化納入模型,包括美系客戶AI ASIC專案順利放量帶動WoW業務成長、屏東廠擴產計畫、作為非中韓系供應商的供應鏈安全戰略地位,以及與NAND技術合作日益緊密所帶來的策略價值,也讓這檔記憶體指標股的後市行情充滿想像空間。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播