
 加入Google首選
訂單看到2027年!「這重電大廠」搶下日系資料中心 目標價上看83元
加入Google首選

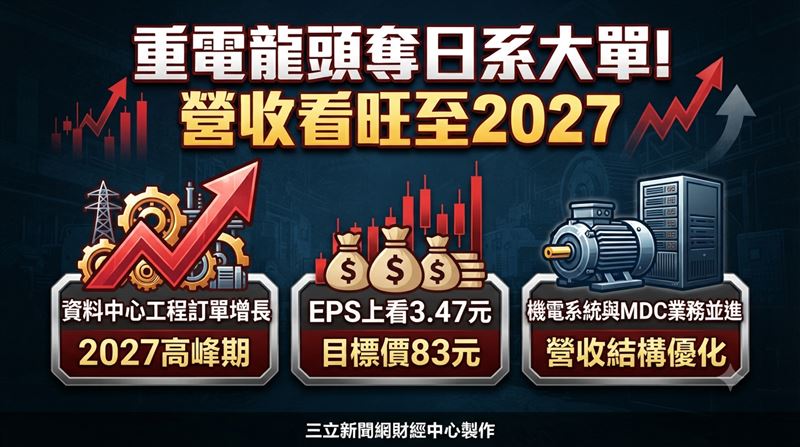
重電、機電大廠東元(1504)日前召開法說會並公布第3季財報,部分數字不如市場預期,不過本土投顧最新出具的報告仍然力挺。投顧指出,東元不僅拿下MDC(模組化資料中心)新訂單,資料中心自製設備也有進展,再加上大、小馬達業務持續成長,整體後市看法樂觀,因此維持「增加持股」評等與83元目標價。東元昨(17)日股價下跌0.4元、跌幅0.66%,收在60.1元。
這大廠搶下日系資料中心 目標價至83元
投顧分析,東元這次法說會同步揭露第3季財報,單季營收較上季成長2%,來到169億元;毛利率則較上季下滑2.2個百分點,降至23%,表現低於投顧原先預期。主要原因是正值機電系統產業淡季,加上資料中心業務的工程占比偏高,拖累產品組合,再疊加金融資產評價下滑,使得第3季EPS較上季衰退33%,降至0.75元。
投顧表示,管理層透露,目前資料中心工程在手訂單已達80億元,由於營收認列高峰多落在完工前1至2季,預期這批工程的主要認列時點將落在2027年。此外,東元也宣布拿下日本客戶MDC的6.4MW首批訂單,將進一步墊高2027年相關業務營收,長期目標更瞄準350MW。據此,投顧預估,東元2026年、2027年資料中心業務(不含設備)營收將分別達42億元、107億元。與此同時,公司也積極布局自製設備,Busway(電力匯流排)產線將於今年上半年及明年下半年陸續開出,目前資料中心業務的工程與設備比重約為7:3,隨著毛利更高的設備產線陸續投產,加上MDC業務毛利率優於傳統工程,產品組合有望持續優化。
另一方面,投顧也提到,美國油氣業者積極擴產,加上資料中心業者自備電力需求升溫,天然氣等管線建置需求不斷增加,帶動大馬達訂單暢旺;小馬達業務則受惠於中國環保法規上路,同樣維持成長動能,東元擁有IE4以上節能馬達全產品線,更成為客戶的首選。投顧預估,東元機電系統業務營收2026年、2027年將分別達294億元、324億元。
在獲利預估方面,投顧將東元2027年營收預估上修至818億元,主因是MDC業務已順利取得訂單,加上資料中心明年進入認列高峰,設備產能也陸續開出。至於毛利率預估則下修至23.9%,主要是因為資料中心成為成長主力,但工程毛利率偏低,不利整體產品組合。
據此,投顧預估東元2026年、2027年EPS分別為3.17元、3.47元。評價方面,投顧認為東元各項業務皆持續成長,MDC業務更提供潛在上檔空間,加上美系CSP業者加速在亞洲建置資料中心,有利東元爭取訂單,因此維持「增加持股」評等,12個月目標價83元,係以2027年EPS預估值的24倍計算。投資風險方面,則包括資料中心業務遞延,以及總經逆風導致機電系統業務拉貨放緩等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播