
殖利率狂飆!美股頂得住?是生是死由「這件事」決定
 加入Google首選

近期全球金融市場正經歷一場備受矚目的總體經濟拉鋸戰。一方面,債券市場遭遇顯著拋售,美國長短天期公債收益率持續攀升至近年相對高位;另一方面,美股在邁向更高利率環境的過渡期中,卻展現出超乎預期的抗壓與韌性。
在當前高利率與AI基礎設施資本支出持續擴張的交織背景下,投資人正密切評估這波市場走勢的持續性與潛在風險。
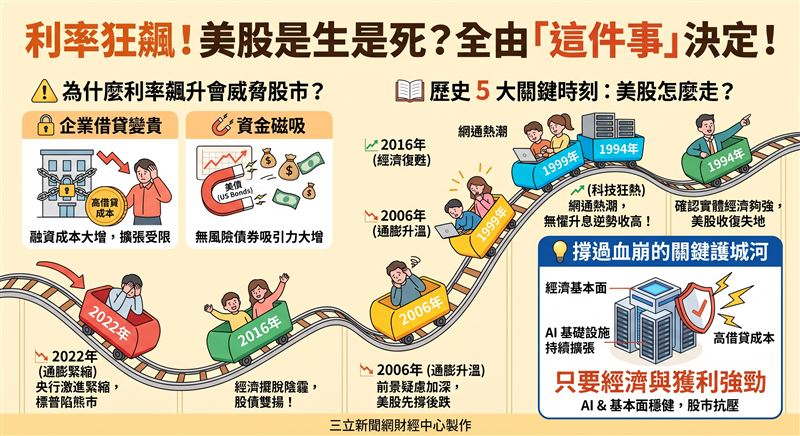
理論上,債券收益率的上升通常會透過雙重管道對權益類資產構成壓力:
1、融資成本推升:全社會與企業端的借貸成本隨之墊高,進而對實體經濟增長與企業資本開支形成實質牽制。
2、資產配置磁吸效應:當固定收益商品(如新發行公債)能提供更具吸引力的無風險回報時,資金流向高風險股票資產的意願往往會趨於保守。
特別是在貨幣政策處於緊縮或維持高利率的週期中,債市的價格修正對股市估值通常會帶來一定的評價修正壓力。然而,歷史經驗表明,美債收益率上行並不必然直接對等為股市重挫,其最終影響取決於總體經濟基本面的強韌度以及企業獲利的成長動能。
回顧歷史上五次美債收益率出現類似顯著攀升的階段,美股在不同宏觀環境下的表現呈現出明顯的分化:
1、2022年:由於通膨壓力急遽升溫促使央行採取激進緊縮政策,10年期美債收益率在短時間內大幅走揚,引發嚴重的債市拋售潮,標普500指數隨之跌入技術性熊市,全球權益資產市值面臨顯著收縮。
2、2016年:該時期呈現債券收益率與股市同步上揚的特徵。當時市場普遍將收益率回升解讀為經濟擺脫危機陰霾、步入復甦軌道的正向訊號,加上政策預期提振了市場風險偏好。
3、2006年:年初受能源價格走高推升通膨壓力,美債收益率隨之走揚。美股初期維持震盪抗跌,但在年中總體經濟與企業前景疑慮加深後,收益率續揚最終成為促使美股加速修正的催化劑。
4、1999年:在預防性政策調整期間,長端收益率先行走高。儘管融資成本上揚,但在當時科技與網通類股熱潮的強勁推動下,美股在該年度尾聲仍逆勢收高,不過隨後在隔年面臨了較大的估值回歸壓力。
5、1994年:政策利率的意外調整推動美債收益率快速飆升,導致股市一度出現明顯回檔。然而,隨著市場確認實體經濟動能足夠強勁、能夠支撐企業獲利增長,股市隨後逐步收復失地。
綜合歷史經驗來看,美股確實具備在總體利率走揚環境中維持韌性的條件,前提是經濟基本面與企業盈餘表現足夠穩健。
目前支撐美股底氣的核心動能,主要來自於大型科技企業對人工智慧(AI)與相關基礎設施的持續投入,使部分產業龍頭展現出相對免疫於高借貸成本的成長特質。
然而,市場分析也指出,單純的收益率走揚未必是決定性風險,更值得警惕的是市場波動的秩序與速度。例如,反映債市波動風險的指標在近期出現了較大幅度的攀升,顯示市場對極端波動與流動性變化的戒心正在提高。
在當前的總體環境下,資產評價是否面臨重定價壓力,將取決於利率走勢的最終終點與總體經濟的實際承載能力。投資人在參與市場佈局時,仍需審慎評估總體經濟變數與個別資產的波動風險。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播