
股價一年翻8倍 南亞目標價分岐原因曝
 加入Google首選

南亞(1303)股價自去年10月在38元左右浮沉,今年以來翻了8倍,今(21)收320.5元。受惠AI伺服器、高階銅箔基板(CCL)需求強勁,加上電子材料持續漲價、產品組合優化,以及轉投資南亞科(2408)、台塑化(6505)獲利挹注,第3季自結獲利優於預期。兩家法人同步看好南亞2027年高階材料放量及記憶體獲利貢獻,分別上修目標價至450元及350元,均維持買進評等,但對2027年獲利成長幅度及材料漲價持續性的看法有所差異。南亞第3季營收955.97億元,季增14.3%,稅後EPS達4.90元,季增45.2%、年增1093%,優於法人原先預估的4.28元,獲利達成率114.5%,累計前3季EPS達10.07元。公司預期10月營收將優於9月,第4季營收也有望進一步超越第3季,整體營運維持正向。從各部門獲利觀察,電子材料成為主要成長引擎,第3季營業利益率由第2季的19.9%大幅提升至30.9%,塑膠加工、化工及聚酯部門營益率分別為5.4%、0.6%及0.2%。
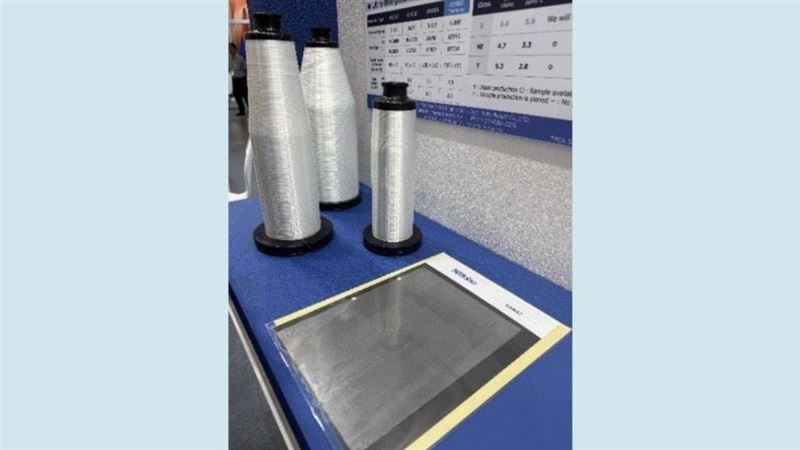
化工與聚酯部門獲利較前季下滑,主要因第2季曾受惠低價庫存,塑膠加工則受到通膨干擾終端消費影響。不過,乙二醇(EG)受惠中國華東港口庫存偏低,近1季報價及利差改善,抵銷可塑劑及BPA產品虧損,聚酯部門也有美國外銷需求支撐,使兩部門仍維持小幅獲利。管理層預期第4季終端消費動能仍未明顯回升,但EG報價與利差持穩,加上聚酯朝電子應用發展,化工與聚酯營益率可望維持第3季水準。電子材料方面,南亞第3季部門營收達555億元,其中CCL占31%、PCB及南電相關業務占29%,銅箔與環氧樹脂(Epoxy)各占11%,玻纖占7%。獲利結構則以玻纖表現最為突出,營益率已提升至40%以上;CCL營益率季增10個百分點至30%,高於PCB的26%,銅箔受惠加工費調漲,營益率達15%,Epoxy則維持約10%至11%。高階CCL報價與產品組合改善,是法人看好南亞2027年獲利成長的主要原因。
南亞2025年CCL平均單價約每張500元,第3季已提升至1000至1100元,主要受惠價格調漲與高階產品占比增加。管理層預期第4季每月仍有5%至10%的漲價空間,且有機會延續至2027年第1季。隨高階M系列產品出貨增加,第3季中下旬M系列占CCL營收比重已由20%提升至30%,2027年第1季在M6、M7訂單放量下,產品組合可望進一步優化。目前M4 CCL單價約每張1100至1200元,M6約2200至2300元,M7則達4000元以上,高階產品比重提高將有助推升平均售價及獲利能力。產能方面,南亞第3季CCL稼動率達90%至95%,目前月產能約618萬張,規劃透過樹林、新港廠產線整改及去瓶頸,於2026年底及2027年分別增加每月約15萬張產能,合計增加30萬張,新增產能將全數投入高階產品生產。
法人指出,南亞目前正與客戶洽談AI伺服器M6至M8高階材料大訂單,包括生產配合及廠區產線對接等細節,預期2026年第4季完成協商並取得明顯進展,2027年隨客戶驗證、量產及新增產能投入,將進一步帶動營收與利潤提升。供需方面,法人認為廠商持續將擴產資源集中於中高階材料,使玻纖布、銅箔、CCL及ABF載板等部分中低階產品仍面臨供給緊缺,南亞電子材料漲價趨勢可望延續。其中一家法人預期,2027年漲價主軸將由玻纖逐步轉向CCL,電子材料營收占比有望提高至60%以上,單季營益率則有機會接近40%。除電子材料本業外,南亞科與南電(8046)也將成為南亞2027年重要成長來源。法人指出,南亞科受惠記憶體市場供需缺口擴大獲利快速成長,預估南亞科2026、2027年對南亞的稅前EPS貢獻分別為9.17元及16.74元。南電則受惠AI需求擴大、ABF載板產能有限及漲價效應延續,預期業績均將明顯提升。
兩家法人對南亞2027年獲利及評價仍有不同看法。第一家法人將南亞2026、2027年EPS預估分別上修至15.72元、29.24元,維持買進評等並將目標價調升至450元。法人認為第3季自結獲利優於預期,加上電子材料漲價、CCL產品組合優化,以及南亞科、台塑化轉投資收益大幅挹注,將支撐中長期獲利成長,採2027年本業EPS的20倍本益比,以及南亞科貢獻EPS的10倍本益比進行評價。第二家法人則將南亞2026、2027年EPS上修至15.08元、24.77元,維持買進評等,目標價調升至350元,預估獲利年增2547%及64.3%。不過,第二家法人對2027年下半年電子材料報價相對審慎,主要考量雲端服務供應商(CSP)對整機成本與零組件價格控管將趨於嚴格,加上上游原料新增產能預計陸續開出,恐使CCL與電子材料業者議價能力下降,因此維持電子材料20倍本益比評價未進一步提高估值。
該法人指出,目前南亞股價隱含電子材料評價僅約15倍,仍具重新評價空間,因此依2027年電子材料、南亞科及傳產獲利占比分別約51%、45%、4%,採電子材料20倍本益比、南亞科貢獻EPS的5倍本益比,以及傳產每股淨值1倍股價淨值比,推算目標價350元。整體而言,兩家法人均看好南亞2027年成長動能將由電子材料、高階CCL、南電及南亞科共同驅動,後續M6至M8高階CCL量產進度、30萬張新增月產能投入時程,以及2027年下半年原材料供需變化,將是影響南亞獲利與股價評價的主要觀察重點。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。



 現正直播