
軟板到IC載板全包!「這PCB大廠」Q3營收衝破646億 目標價上看730元
 加入Google首選

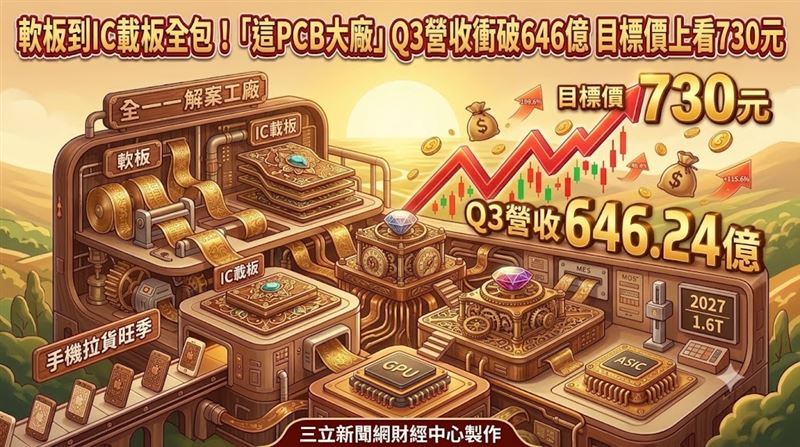
臻鼎-KY(4958)公布2026年9月合併營收達263.58億元,較去年同期成長36.13%、較上月大增27.54%,單月營收再創歷史新高;累計前三季營收為1,537.83億元,同樣寫下歷年同期最佳成績。本土投顧仍以2027年獲利作為評價基準,給予28倍本益比,並將目標價調升至730元,維持買進評等。臻鼎昨(12)日股價走弱,下跌11元、跌幅1.86%,收在581元。

軟板到IC載板全包 這PCB廠目標價至730元
這家PCB指標大廠繳出亮眼成績單,第3季營收衝上646.24億元,高於法人先前預期的607.09億元,關鍵在於AI相關業務出貨優於預期,加上手機客戶迎來新品拉貨旺季。法人也因此將第3季稅後EPS由原先預估的3.47元,上修至3.84元。
展望第4季,行動通訊旺季動能不減,再加上GPU與ASIC新世代主板開始放量,營收與獲利有望續創高峰。至於2027年,隨著伺服器與光模塊新平台出貨擴大,1.6T規格成為市場主流,兩大領域營收預期各可多出逾百億元;IC載板則因供給持續緊俏,新產能又陸續開出,推升AI相關營收占比突破3成。
整體來看,法人將臻鼎2026年稅後EPS上修至12.11元,年增99.6%(原估11.81元),2027年更上修至26.14元,年增118.6%(原估22.91元)。法人指出,臻鼎產品線涵蓋軟板、類載板、HDI、HLC與IC載板,可為客戶提供一站式解決方案,且提早布局關鍵材料與設備產能,在高階PCB供給吃緊之際大舉擴產,有助於搶下更多市占。研究部續以2027年獲利為評價基礎,給予28倍本益比,目標價上調至730元,維持買進評等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。




 現正直播