
 加入Google首選
獨家/月薪5萬買房?頭期至少存15年 每月還款台北破7萬、高雄也要3萬5
加入Google首選

房價高漲、薪資成長有限,即使小資族擁有5萬月薪,想靠自己買房也同樣困難。2026年全國平均購屋鑑價值達1,527.1萬元,自備款平均約436.8萬元,每月房貸還款約4.3萬元,即使選擇六都與新竹中,房價相對親民的高雄市,自備款仍要近350萬元,每月還款也逼近3.5萬元。中信房屋研展室副理莊思敏表示,小資族面對高房價與生活開銷雙重壓力,購屋門檻愈來愈高。
根據聯徵中心2026年Q2全國及六都、新竹房貸資料,全國平均鑑價值為1,527.1萬元,平均自備款436.8萬元,每月還款42,743元。六都之中,台北市平均鑑價值高達2,713.3萬元,自備款816.4萬元、每月還款74,261元,負擔最重;新北市鑑價值1,767.4萬元,自備款518.2萬元,每月還款近4.9萬元。相較之下,高雄市鑑價值1,238萬元,自備款349.1萬元、每月還款34,891元,雖是六都相對低的門檻,對月薪5萬元的上班族仍是不小負擔。
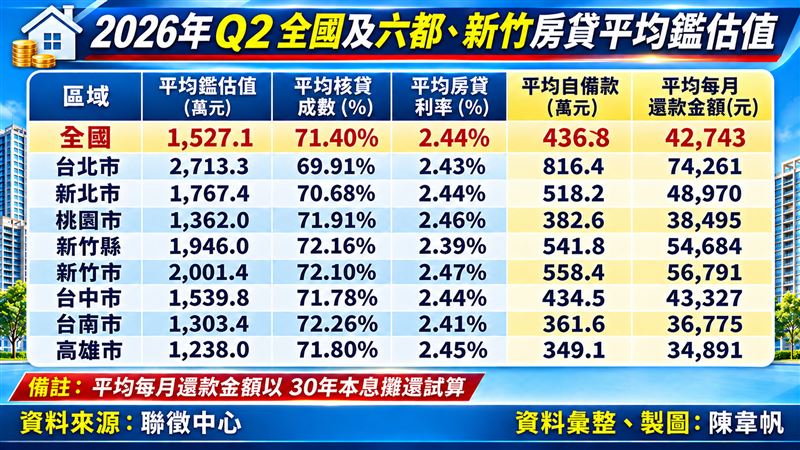
莊思敏指出,若以每月儲蓄2萬元估算,台北市約需34年才能存足自備款,新北市也要約22年;桃園市約19年,台中市約22年,台南、高雄則約15年。即使是南部相對親民的房價,每月房貸仍占月薪相當高的比例,更遑論還有日常生活開銷、管理費及其他支出,小資族若沒有家庭資助,單靠薪資累積頭期款並負擔長期房貸,購屋難度相當高。
她建議,小資族若想購屋可調整購屋策略,將目標從都會核心轉向外圍或非熱門地段,並考慮小坪數、屋齡較高的物件,採取「先求有、再求好」的方式降低購屋門檻。
不過,莊思敏也提醒,目前房市投資潮退燒,剛需為主,已明確轉向買方市場,此刻正是可多比價談價的好時機,但也要考量自身能力,畢竟房市限貸令仍在,無論看到多便宜或多好的房子都不要衝動簽約,應先評估自身還款能力與條件,避免因貸款排隊或成數不足,導致自身違約的可能發生。
 現正直播